


Partir avant le taux plein, racheter ou attendre : le cas d'un couple qui a choisi de partir au 1er décembre 2026
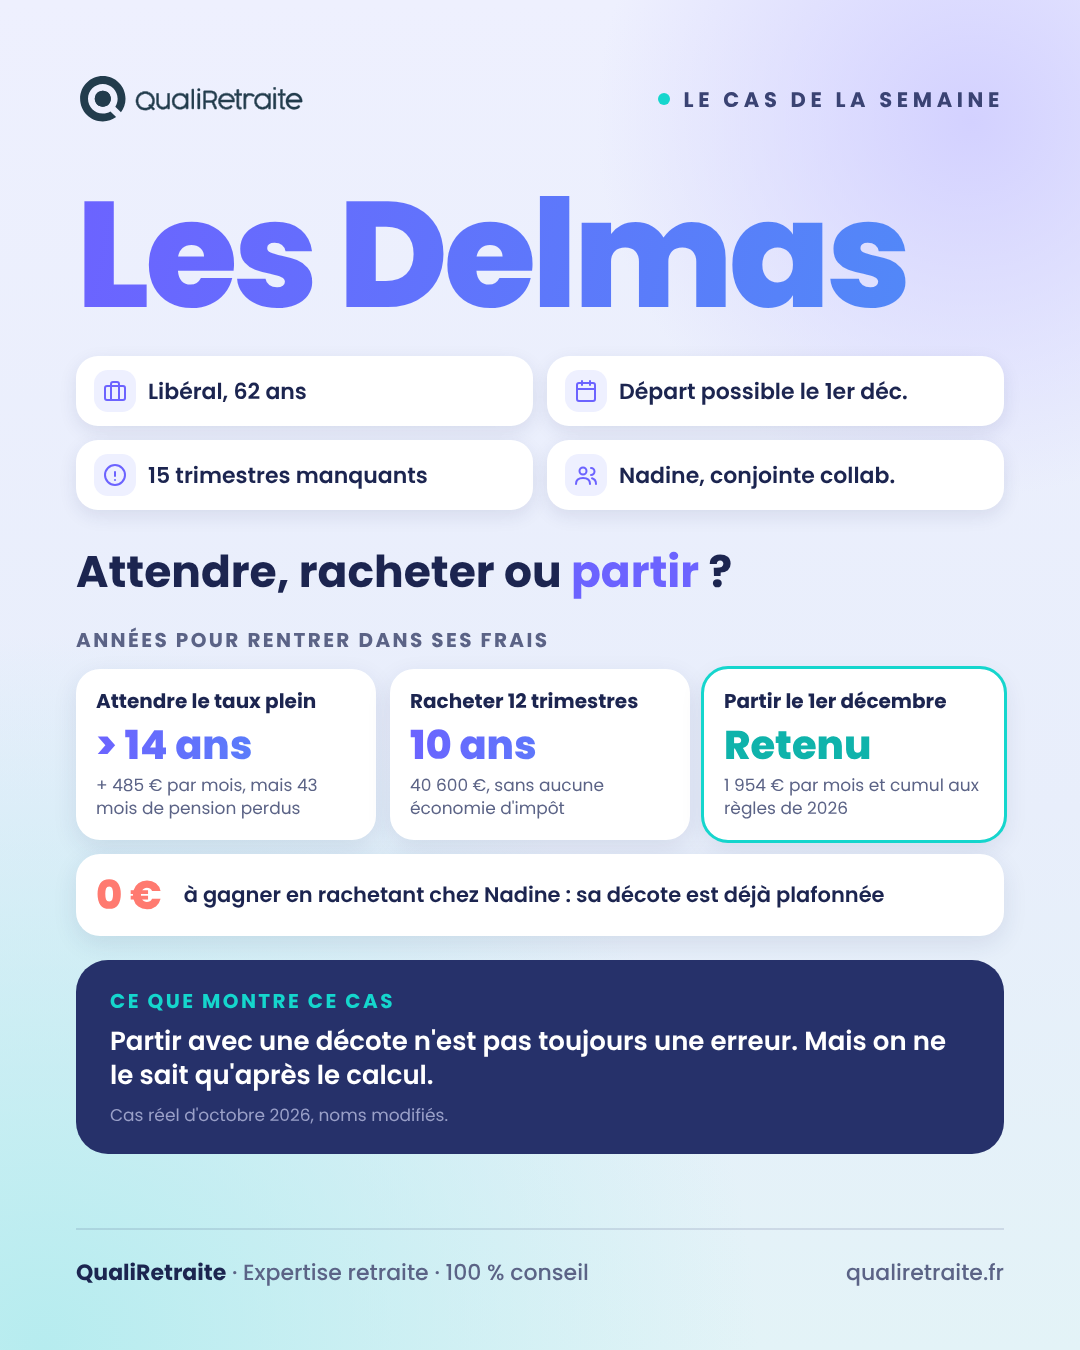


À l'approche de la retraite, trois réflexes reviennent : « j'attends le taux plein », « je rachète mes trimestres manquants », « je pars dès que possible ». Aucun n'est bon ou mauvais par principe. Le cas de M. et Mme Delmas, que nous avons accompagnés en octobre, montre comment trancher : en mesurant chaque option en années de retraite nécessaires pour rentrer dans ses frais.
Noms, prénoms et certains détails ont été modifiés.
Le cas
M. Delmas est né en 1964. Il exerce une profession libérale et prépare la fermeture progressive de son cabinet, dont l'activité a déjà baissé d'un tiers. Il atteint l'âge légal de départ le 1er décembre 2026, à 62 ans et 9 mois, avec 155 trimestres sur les 170 nécessaires au taux plein.
Mme Delmas, née fin 1965, travaille avec lui comme conjointe collaboratrice. Elle atteindra l'âge légal (63 ans) le 1er décembre 2028, avec 138 trimestres sur les 171 nécessaires.
Première étape : vérifier la carrière
Pour Monsieur, nous avons relevé 4 anomalies dans le régime de base, 6 à l'Agirc-Arrco et une à l'Ircantec. Leur correction améliore sa pension de 117 € par an. Pour Madame, de 194 € par an.
De petits montants, mais à vie, et qui ne seraient jamais corrigés si personne ne les demandait.
Monsieur : quatre options chiffrées
| Option | Pension nette | Ce que ça coûte | Années pour rentrer dans ses frais |
|---|---|---|---|
| Partir le 1er décembre 2026 | 1 954 € par mois | Décote de 15 trimestres | Référence |
| Partir le 1er janvier 2027 | 1 977 € (+ 23 €) | 1 mois de pension | Environ 7 ans |
| Attendre le taux plein (1er juillet 2030) | 2 439 € (+ 485 €) | 43 mois de pension (environ 84 000 €) | Plus de 14 ans |
| Racheter 12 trimestres | + 322 à + 387 € | 40 600 à 60 000 €, sans économie d'impôt | 10 à 13 ans |
Le rachat n'est pas absurde en soi : il corrige la décote dans le régime de base et dans les régimes complémentaires. Mais M. Delmas ne paie presque plus d'impôt : le rachat, normalement déductible, ne lui fait rien économiser. Dix ans pour récupérer la mise, c'est trop long pour un placement qui ne laisse aucun capital à ses héritiers.
La retraite progressive a aussi été étudiée : environ 656 € par mois, tout en continuant à cotiser. Avec une activité qui baisse déjà, l'intérêt est faible.
Le vrai sujet : la date
Les règles du cumul emploi-retraite changent au 1er janvier 2027. Pour une pension prise avant 67 ans sans le taux plein, les revenus d'activité au-delà d'un seuil (environ 7 000 € par an, sous réserve du décret) viendront réduire la pension.
En partant le 1er décembre 2026, M. Delmas reste dans les règles de 2026. Elles lui permettent de cumuler sa pension avec les revenus du cabinet, dans la limite d'un plafond, le temps de fermer son activité courant 2027.
Le choix retenu : liquider au 1er décembre 2026, réduire l'activité jusqu'à mi-2027, puis arrêter.
Madame : un rachat qui ne servirait à rien
C'est le point le plus contre-intuitif du dossier. Il manque 33 trimestres à Mme Delmas pour le taux plein. Pourtant, un rachat n'améliorerait pas sa retraite.
La décote se calcule sur le plus petit de deux nombres : les trimestres qui manquent pour le taux plein (33), ou ceux qui manquent pour atteindre 67 ans (16, si elle part à 63 ans). Sa décote est donc déjà plafonnée à 16 trimestres. Pour la réduire, il faudrait racheter plus de 17 trimestres : inutile et hors de prix.
Et attendre 67 ans ? Sa pension passerait de 824 € à 1 069 € par mois. Mais elle renoncerait à 4 ans de pension, soit 39 552 €. Il lui faudrait 13 ans pour les récupérer.
La solution la plus efficace pour elle : continuer à cotiser volontairement après la fermeture du cabinet. Cela coûte 1 638 € par trimestre (environ 8 200 € jusqu'à son départ, déductibles de ses revenus), pour une pension portée à 912 € par mois, soit 88 € de plus, à vie.
Ce qu'il faut retenir
- Corriger la carrière avant tout. Les anomalies sont fréquentes, et leur correction est gratuite.
- Mesurer chaque option en années de retraite pour rentrer dans ses frais. Au-delà de 10 ans, l'option est rarement intéressante.
- Vérifier si la décote est plafonnée avant de parler de rachat, surtout pour les carrières courtes.
- Regarder la date de départ avec les règles du cumul emploi-retraite, qui changent au 1er janvier 2027.
- Raisonner en couple : les décisions de l'un (fermeture de l'entreprise, fin du statut de conjoint) changent les options de l'autre.
Particuliers · Experts-comptables · CGP
Partir, racheter ou attendre ?
QualiRetraite chiffre ces options pour vous, ou pour les clients de votre cabinet : correction de carrière, rachat, date de départ et cumul emploi-retraite.
PRENDRE RENDEZ-VOUSSources : étude Stratégie retraite et restitution client d'octobre 2026 ; LFSS 2026 (âges et durées par génération, cumul emploi-retraite à partir de 2027, décret attendu) ; Code de la sécurité sociale, art. R. 351-27.
ARTICLES ASSOCIés

IL EST TEMPS DE NE PLUS SUBIR SA RETRAITE MAIS D’EN être acteur
La vôtre s’écrit dès aujourd’hui, avec Qualiretraite.


